
黄仁勋辞职这件事,一开始大家是当瓜吃的。婚外情、间谍疑云、新加坡公司、近120亿美元的芯片订单——元素太齐全了,很难不让人往阴谋论的方向想。
但瓜吃到今天,有一件事逐渐清晰起来:这件事真正的分量,不在八卦本身,而在于它拆掉了中美AI芯片博弈中一个存在了很久的“缓冲阀” 。
黄仁勋辞职后,英伟达股价盘初暴跌逾14%,随后收窄。但同一天暴跌的,是阿里巴巴——盘中一度跌超7%,失守100港元。腾讯、智谱、MiniMax等中国AI标的一起走低。英伟达面对的是掌门人突然离开,以及随之而来的治理和合规风险;中国AI企业则多了一层担忧:过去“芯片买不进来,可以去海外租算力”的办法,还能用多久?
黄仁勋事件背后的《远程访问安全法案》
过去几年,美国对华AI芯片管制的大方向一直在收紧,但黄仁勋始终在努力保留一条缝。他的商业逻辑不难理解:最先进的芯片不卖,但可以卖“次次先进”的——性能略微高于中国国产芯片,但不足以让中国AI跑在最前沿。这样一来,中国市场不会彻底丢掉,中国AI的发展速度也不会超越美国。
这套逻辑,他反复向特朗普政府灌输,也确实在一段时间内起到了“减速带”的作用。今年1月,美国众议院以369票对22票通过《远程访问安全法案》,票数高得反常——共和党167票赞成、民主党202票全票赞成,这个票数说明,两党在限制中国远程获取先进算力这件事上,存在很强的共识。但这个法案1月就在众议院过了,送到参议院银行委员会之后一直卡着,没有排上表决日程。
他走了,主张保留中美芯片商业联系的一方,少了一个很有分量的声音(即使黄仁勋回来,应该也会learn the lesson,收紧对华的生意)。
黄仁勋辞职的导火索,指向一个具体的商业模式:不把芯片运到中国,而是让中国企业在海外租算力。
《华尔街日报》调查说,与黄仁勋传出婚外情关系的Alice Huang(黄乐)所关联的新加坡公司Megaspeed,在2024年3月到2025年6月期间,为中国企业安排了总额接近120亿美元的英伟达高性能处理器订单,涉及数十万颗AI芯片。Megaspeed做的是算力租赁,数据中心里跑的是受出口管制的GPU,中国客户通过远程调用使用这些算力。(不过,Megaspeed表示其业务合法,并已聘请外部律师调查。)
这条路在法律上一直处于灰色地带:芯片没有出境,但算力“出境”了。众议院那份369:22的法案,瞄准的就是这个漏洞——把“远程访问”在立法上等同于“出口”,让BIS有明确的权力去管制和处罚。而在黄仁勋辞职后不到一周,美国商务部工业与安全局(BIS)就发布了“临时最终规则”,明确限制海外数据中心向中国内地和澳门企业提供大规模远程算力,同时把新加坡、马来西亚、印尼、泰国、巴西列为转运高风险国家,先进半导体的出口、再出口都需要许可证。立法还在参议院卡着,行政规则先落地了。
所以,黄仁勋下台背后,对中国AI产业影响最大的是这个远程访问安全法案。
这件事究竟利好还是利空中国?很有意思,同一天,两家外媒分别发了文章,Business Insider说中国是最大的赢家,彭博评论却说中国是最大的输家。
到底是winner,还是loser?
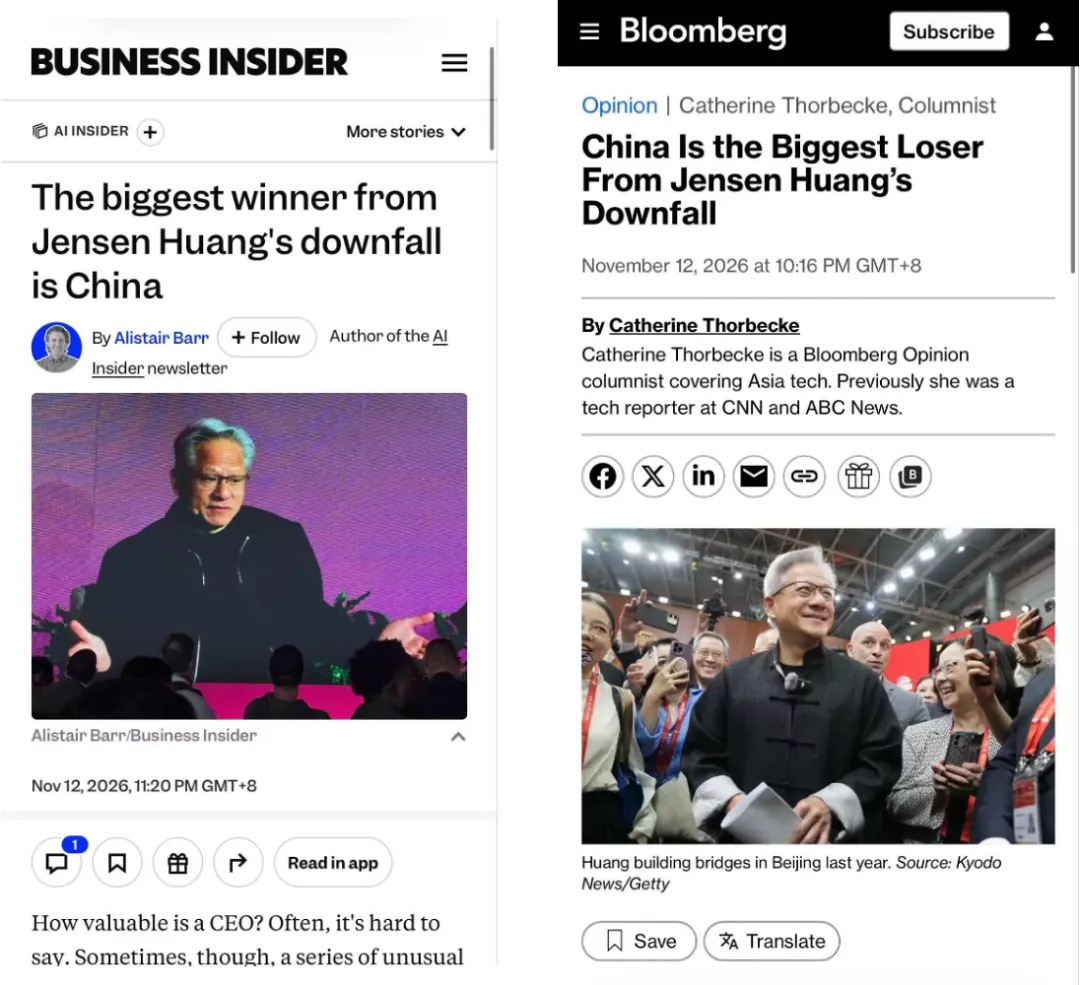
我觉得,这两个标题可能都是对的。把这件事放到中国的产业链上看,你会发现,同样一场风波,有人得到机会,也有人要先承担代价。国产芯片得到的,可能是中长期更大的发展空间;中国的大模型企业、云厂商面对的,却可能是短期更加直接的压力。
短期为什么是loser:海外算力被切断
彭博社在黄仁勋辞职当天就发了“最大输家”的文章——中国AI公司的技术优势,有相当一部分是靠海外算力通道维持的;黄仁勋这个“缓冲派”消失后,这条通道会快速收窄。
我国大多数前沿大模型其实还是蛮依赖以英伟达为代表的先进算力。
这件事有很多信息源佐证——
• 有从业人员告诉我们,中国云厂商在出口管制前囤积了一批英伟达芯片,用来做自己的模型开发项目。
• 《金融时报》报道说,某A公司和某B公司的大模型,至少部分是在东南亚的英伟达集群上训练的,具体方式是从新加坡和马来西亚的非中国运营商那里租赁算力。
• DeepSeek2025年5月发表的论文《Insights into DeepSeek-V3: Scaling Challenges and Reflections on Hardware for AI Architectures》在摘要第一句就写明:DeepSeek-V3, trained on 2,048 NVIDIA H800 GPUs。
• Kimi创始人杨植麟也曾经公开说:Kimi K2 Thinking的训练使用的是英伟达H800,且这些GPU“在2023年底被禁止出口到中国”。
出口管制之前囤积的芯片,总有折旧的一天。海外新增的算力正在收紧,而且收紧不是从黄仁勋辞职才开始的。在他辞职前一周,甲骨文已经迫于特朗普政府压力,取消了与腾讯价值约70亿美元的芯片租赁协议,该协议原本计划通过东南亚数据中心向腾讯提供最多10万颗先进AI芯片,用于混元模型的训练和推理。更早一些,英伟达已经以口头方式要求全球数据中心和云服务客户,新签合同中至少51% 的服务必须卖给非中国企业。
把这些事情串起来看:海外直购在收紧,海外租赁在收紧,连通过新加坡、马来西亚中转的灰色渠道也在被逐一盯上。
对于依赖先进算力做前沿模型训练的中国大模型企业来说,短期内的算力供给弹性会明显下降,与Anthropic、OpenAI之间的性能差距存在阶段性拉大的风险。
最近,DeepSeek的算力压力已经显现在用户体验上。据报道,部分用户收到“算力不足”的提示,长期未活跃的长对话无法继续,每日使用额度和单次输入长度也受到限制。
长期为什么是winner:被逼出来的发展空间
当“买得到”和“租得到”都变得不可靠,企业就会更认真地投入国产适配。比如,DeepSeek早已开始。9月30日,DeepSeek开源了面向昇腾的编译工具、计算库和分布式通信库,与此前面向GPU平台开放的相关组件对应。双方还联合优化超节点和通信方案,开始一起解决大模型训练和推理中的计算、互联问题。11月3日,有报道称,DeepSeek V5计划采用昇腾进行预训练。
如果海外算力渠道被全面封堵,中国头部云厂商面临的压力,是一个挺大的算力缺口。我们做了一个测算——以字节、阿里、腾讯和百度为例,我们沿用1200亿美元年度资本开支做一笔示意性压力测试:如果原计划新增的海外容量全部受限,并全部转回国内,仅靠国产新增供给补充,会遇到多大压力?
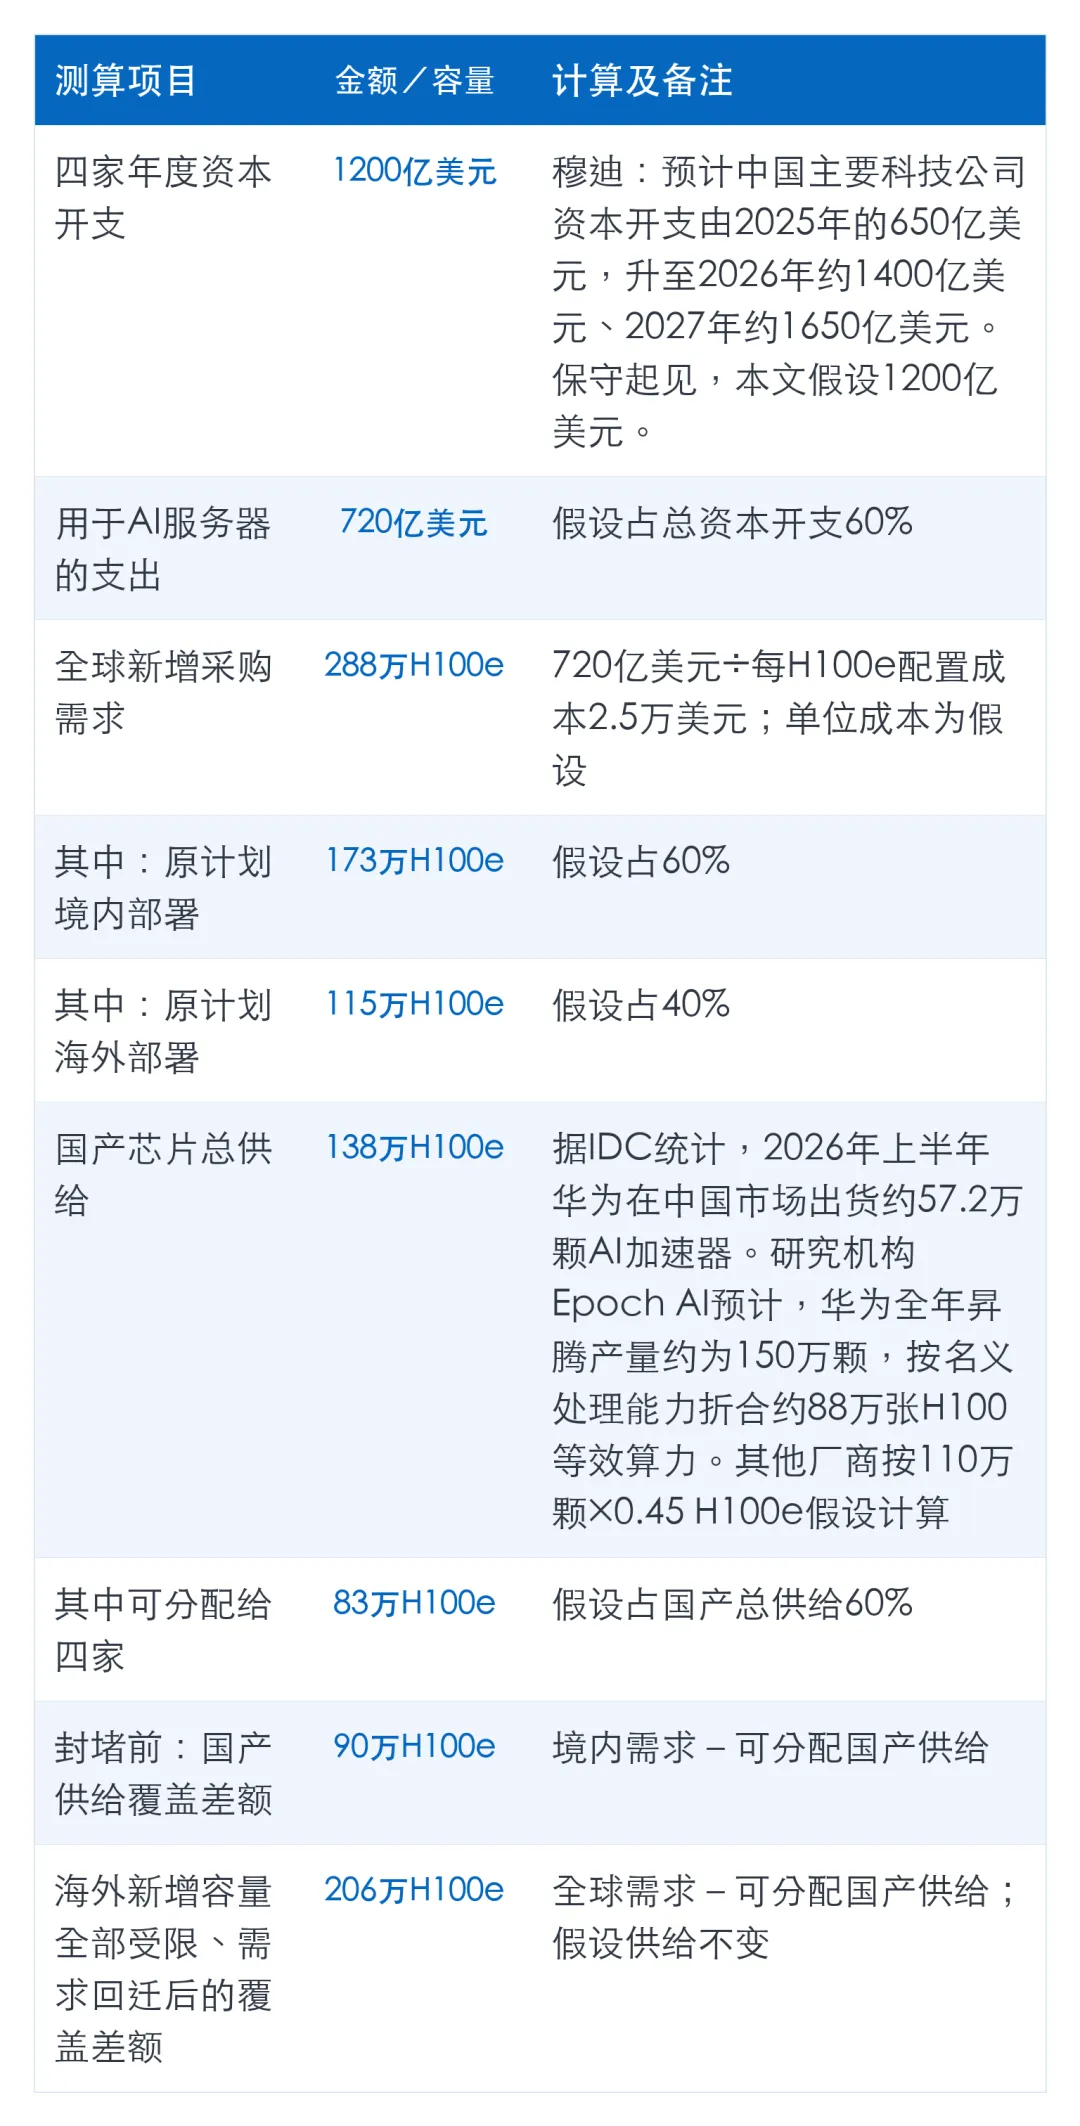
在这组假设下,原本放在海外的约115万H100e新增采购容量一旦全部回迁,国内供给将面临显著增压。
国产算力长期受益,但短期内还是跑不快。就像是一个在跑马拉松的人,你告诉他,终点处的蛋糕扩大了10倍,他的确更有动力跑,速度可能可以提升20%、30%,但是人的体能极限约束了他的速度,他的速度无法提高10倍。
国产算力当前最大的瓶颈,并不是需求不足,而是产能不足。业内流传的梁文峰交流记录里有一个判断,不管那份记录的具体来源如何,它描述的逻辑和产业现实是吻合的:华为昇腾在任务层面可以平替英伟达同类系统,但代价是大约4张华为卡约等于1张英伟达卡,芯片迭代节奏落后约两年,生成相同token的成本反而更高。即使贵,仍然要买、要适配,因为“买不到英伟达”是一个终究要面对的现实约束。
供给端的约束更硬。美国对中国AI产业的封堵是全方位的,大模型们买不到英伟达,中国芯片产业也买不到光刻机,买不到芯片设计软件,买不到高带宽内存(HBM),也没法找台积电代工,处处都是瓶颈。
单说代工这一个环节,华为不能找台积电代工,中芯国际要同时承接华为和其他国产芯片设计公司的需求,中芯国际第三季度的财报显示,整体产能利用率达到97.3%,现有的产线已经都排满了,而扩产需要设备、工艺验证和良率爬坡,还需要时间。而且,由于买不到先进的设备,华为昇腾的主力产品仍然建立在7纳米级别的工艺上,台积电已经在推进3纳米、2纳米的量产节奏,而国产先进制程仍在7纳米的增强版上做文章。两三代的工艺差距,不是靠需求旺盛和决心坚定就能在一个季度里抹平的。
存储侧同样如此:长鑫存储的HBM3E良率据报道仅在20%到30% 左右,远低于SK海力士约70%的水平,但仍然要在低良率下推进有限量产,因为HBM的稀缺程度比良率问题更紧迫。
国产算力的企业已经在很努力地往前走,增速也不错,但“蛋糕看到了”和“蛋糕吃到了”之间,隔着光刻机、良率、产能爬坡和生态适配的时间。
再说一个题外话,舆论场经常是二极管,国产算力要不是“夯”,要不是“拉”——
说“夯”的那一边,是这个叙事:全球芯片产业本来就是一个深度协作的网络。强如英伟达,自己也不造晶圆——它找台积电代工,买新思和Cadence的EDA工具,从三星和SK海力士采购HBM,再把东西封装起来卖到全世界。没有任何一家公司、任何一个国家能把这条链从头吃到尾。
而美国这几年的封堵,逼着中国芯片企业做了一件前无古人的事:把全产业链在国内拉通。 从设计、制造、封装到存储、软件栈,每一个环节都有人在做,每一个环节都还有差距,但每一个环节至少“有”。这件事的意义不在于某一个点有多强,而在于整条链不会因为某一个环节被卡住就彻底停摆。用一句话概括就是:有这样那样的问题,但至少是能用的。 在一个被系统性封锁的环境里,“能用”本身就是一个很高的成就。
说“拉”的那一边,讲的是单点性能的差距。国产芯片在制程上落后两到三代,实现同等算力需要的芯片数量更多、功耗更高、集群调度更复杂,综合成本反而比英伟达更贵。同样的token,用国产卡生成出来,账算下来不划算。软件生态的差距更隐蔽也更难缠——CUDA积累了多少年的算子库和开发者习惯,不是靠决心就能在一个版本周期里追平的。所以不少人会批评,国产芯片“不好用、性能拉”。
其实这两种观点都是对的:短期看,国产算力确实“拉”,这是loser那一面的注脚;长期看,全产业链拉通这件事本身,就是winner那一面的底牌。
所以,福还是祸?
回到最初那个问题:两个海外标题,一个说最大赢家,一个说最大输家,到底谁对?
“最大输家”说的是未来一到两年:海外算力灰色通道被系统性封堵,中国云厂商和大模型企业获取先进算力的成本上升、弹性下降,前沿模型的训练节奏会受到实质影响。
“最大赢家”说的是更长的时间尺度:当“租”和“买”同时变得不可靠,国产算力才真正获得了一个没有退路的需求锚。这个锚会倒逼产能、工艺、HBM、软件生态以比市场自然节奏更快的速度往前走。它不会快到你明天就看到结果,但它会让“国产替代”从一个可以拖延的选项,变成一个拖延不起的必选项。
短期是痛苦,长期是逼出来的发展空间。至于这个空间最后能不能兑现,并不取决于黄仁勋是否在任,而是取决于中芯的产能、长鑫的良率、昇腾和大模型们的迭代速度,以及千千万万的中国工程师们,走得够不够快。
路漫漫其修远兮,吾将上下而求索。
0
推荐
 京公网安备 11010502034662号